


绿色甲醇船燃的商业化正在出现更具体的场景。近日,广州港完成全国首单国际航行散货船绿色甲醇加注作业,单次加注达到千吨级。这一事件的意义不只在于“首次”,更在于散货船航线分散、补给需求大,对港口加注网络和跨区域供应稳定性提出更高要求。
此前,绿色甲醇更多与集装箱船、滚装船、头部航运订单绑定。散货船场景打开后,燃料生产、港口储运、船对船加注、海事监管、检验检测和碳认证服务都需要进入同一链条。燃料能否稳定到港,直接影响船东是否愿意配置甲醇动力或双燃料船型。
供应端也在提速。以风电、绿氢和生物质耦合为代表的绿色甲醇项目,正从规划进入试产和发运阶段。对上游企业而言,订单不再只看产能规模,还要看碳足迹认证、港口接驳能力和长期交付稳定性。
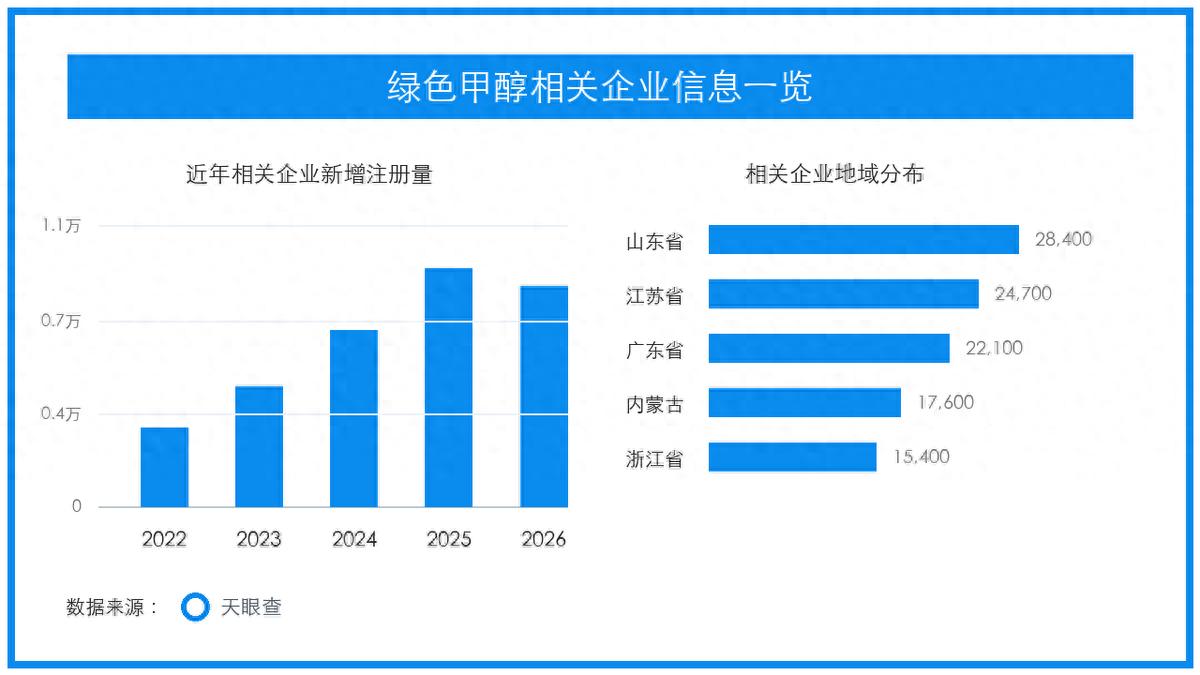
据天眼查显示,我国现存绿色甲醇相关企业超过10万家,2026年以来新增注册相关企业约8600家,山东、江苏、广东、内蒙古、浙江等地数量靠前。区域分布既反映传统化工基础,也与可再生能源、港口航运和装备制造条件有关。
随着航运减碳压力持续存在,绿色甲醇仍需跨过成本、标准、认证和需求波动等门槛。短期看,港口加注能力会成为产业链验证的关键节点;长期看,谁能把生产、储运、加注和碳资产管理打通,谁才可能在低碳船燃竞争中占据更稳定的位置。
港口之间的竞争也会因此发生变化。传统补给能力主要看泊位、仓储和作业效率,低碳燃料时代还要看安全规范、应急处置、跨部门协同和国际船东认可度。对湾区港口群而言,绿色甲醇加注能力可能成为吸引过境船舶和高端航运服务的新抓手。
不过,绿色甲醇产业并不会直线扩张。上游项目投资大、回收周期长,下游船队替换又需要时间,任何一端需求不稳定都会影响链条节奏。短期内,示范项目和长协订单仍是市场核心支撑,真正的大规模增长还要等待燃料成本、航运规则和船型更新进一步匹配。
对产业链企业来说,当前更像是能力卡位期。生产端要证明原料来源和碳减排真实性,港口端要证明加注服务可复制,船东则要评估全生命周期成本。多方验证完成之前,绿色甲醇仍处在从政策驱动向商业驱动过渡的关键阶段。
【商业品牌网版权与免责声明】 本文资讯为广告信息,不代表本网立场!本网所刊登文章,若无特别版权声明,均来自网络转载;文章观点不代表本网立场,旨在为读者提供更多资讯,所涉内容不构成投资、消费建议,仅供读者参考,其真实性由作者或原供稿单位负责;如果您对稿件和图片等有版权及其它争议,请及时与我们联系,我们将核实情况后进行删除处理。 联系邮箱:[email protected]
 加载中,请稍侯......