


近期产业资讯显示,车载显示与多联屏需求继续升温,智能座舱从中控屏扩展到仪表、副驾娱乐、后排娱乐和电子后视镜。屏幕数量增加后,柔性线路板、软硬结合板、背光模组和显示驱动等环节的重要性同步提升。
车载显示并不是把消费电子屏幕搬进汽车。车规场景要求更高温宽、抗震、低延迟和长期可靠性,供应商需要满足整车生命周期和安全标准。随着大屏、多屏、异形屏进入更多车型,显示产业链从单一面板竞争转向系统配套能力竞争。
天眼查显示,我国现存车载显示相关企业超过2.9万家,2026年以来新增注册相关企业约1.24万家。广东、江苏、浙江、上海、安徽等地企业数量较多,背后连接汽车电子、显示模组和线路板产业基础。
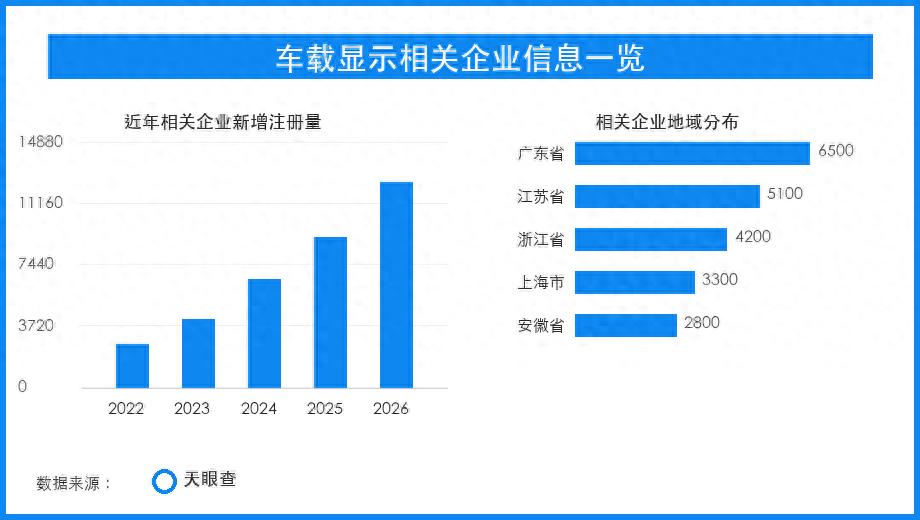
据天眼查数据显示,我国柔性线路板相关企业数量持续增长。受益方包括FPC、软硬结合板、连接器、显示模组和车载软件集成企业;承压方则是消费电子订单依赖较高、车规认证经验不足的供应商。智能座舱升级会带来增量,但也会用更长验证周期筛选供应链。
多联屏还会带来结构设计和软件适配压力。屏幕越多,线束布置、散热、抗干扰和交互安全越复杂。对供应商而言,进入车载显示链条意味着更稳定的订单,也意味着更高的质量责任和更长的客户验证周期。这一趋势还会影响整车设计语言。屏幕尺寸、曲面结构、触控反馈和座舱软件体验,正在成为车型差异化的重要部分。显示链条企业如果只提供单一硬件,很难分享更高价值;能够参与座舱整体设计、显示驱动和交互适配的供应商,才更可能在新一轮智能化车型中获得更深绑定。
【商业品牌网版权与免责声明】 本文资讯为广告信息,不代表本网立场!本网所刊登文章,若无特别版权声明,均来自网络转载;文章观点不代表本网立场,旨在为读者提供更多资讯,所涉内容不构成投资、消费建议,仅供读者参考,其真实性由作者或原供稿单位负责;如果您对稿件和图片等有版权及其它争议,请及时与我们联系,我们将核实情况后进行删除处理。 联系邮箱:[email protected]
 加载中,请稍侯......